星期日-星期五||8:00-7:00
 13594780317
浦和红钻转会摊销处理,考验俱乐部财务平衡
浦和红钻在转会市场的每一次出手,都会牵动日本J1联赛的财务神经。转会费并非一次性支出,而是按合同年限摊入年度成本,这使浦和红钻的账本与阵容深度紧密相连。球迷关注新援能否进球,管理层却要计算摊销、工资与奖金如何平衡。浦和红钻的案例因此值得细看。
浦和红钻近年从罗马引进奥拉·索尔巴肯,从费耶诺德引进林森,合同均跨越多个赛季。俱乐部没有把转会费全部记入签约年,而是按合同年限分摊。索尔巴肯的转会费、年薪与签字费分别入账,年度成本被拉平。开云在线这样做让单年利润表不至于被一笔支出压垮,也让阵容更新有持续空间。
转会摊销的核心是年限。浦和红钻若与球员签三年合同,转会费三百万欧元,每年账面成本约一百万欧元,外加年薪和各类奖金。续约后剩余摊销可重算,出售时则要对比剩余账面价值。日本J1联赛的准入审查关注连续亏损,浦和红钻必须让摊销节奏与收入预期匹配。
这种做法源于配比原则。球员在多个赛季为浦和红钻出场,成本就应在多个赛季确认,而不是全部压在签约当年。若一次性计入,账面亏损可能触发准入风险,也会影响赞助谈判和球迷信心。摊销让报表更平滑,却不会改变现金已经流出的现实,因此财务平衡必须同时盯住利润与现金流。
摊销一旦确定,就会成为浦和红钻每年固定支出的一部分。若索尔巴肯或林森长期伤病、状态下滑,俱乐部无法轻易削减这笔账面成本。球员市场价值下跌时,还可能进行减值测试,把剩余价值一次性减记。竞技表现与财务报表由此直接挂钩,教练用人和医疗团队也间接影响盈亏。
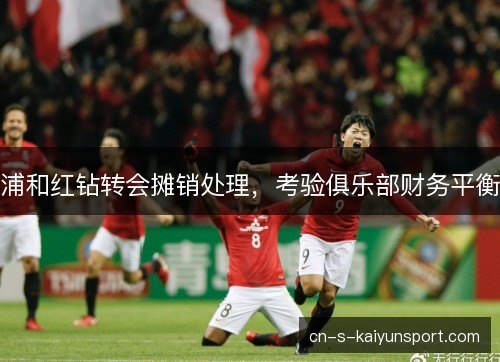
出售球员是平衡摊销的重要出口。浦和红钻把青训球员或成熟主力卖到欧洲时,转会收入减去剩余账面价值,差额计入当期收益。若球员账面价值已很低,收益会显得很高,能覆盖新援摊销。伊藤敦树、铃木彩艳等案例让浦和红钻看到,持续输出球员可以反哺引援预算,但前提是价格合适且时机准确。
日本J1联赛没有完全放开支出,准入制度要求俱乐部提交经审计财报,连续赤字可能被限制。浦和红钻收入来源包括门票、赞助、商品销售和亚冠精英联赛奖金。2023年浦和红钻夺得亚冠冠军,奖金与主场收入缓解了部分压力。可奖金有波动,摊销却是刚性的,两者错配正是考验所在。
教练更迭会改变摊销效率。马切伊·什科扎离开后,佩尔-马蒂亚斯·赫格莫接手浦和红钻,战术思路变化使部分引援重新定位。若新教练不用某位高薪球员,后者出场时间减少,市场价值下滑,摊销却仍在继续。浦和红钻为此需要在签约前评估教练任期与战术延续性,否则账本会为摇摆付出代价。
浦和红钻若参加亚冠精英联赛,阵容厚度需求上升。多线作战意味着更多轮换球员,更多工资与摊销进入成本。赛事走得越远,奖金和门票收入越高,能抵消部分支出。一旦小组出局或伤病潮来袭,收入不及预期,固定成本却已锁定。浦和红钻的预算部门必须提前为不同战线做情景测算。
日本J1联赛竞争加剧,神户胜利船、横滨水手、川崎前锋、鹿岛鹿角等队都在引援。浦和红钻若想争冠,不能只靠节约。高额转会摊销虽压账本,却能换来即战力。问题在于投入产出比:一名外援的摊销若超过其商业与竞技贡献,就会拖累财务平衡。浦和红钻需要更精准的球探判断。
未来浦和红钻可能更重视合同结构。浮动转会费、绩效奖金、二次转会分成和租借买断条款,都能降低即时摊销压力。年轻球员签约年限较长,可把成本摊薄,但若成长不如预期,长期负担反而更重。把风险写进合同,让出场次数、进球数和球队成绩决定部分支出,是更稳健的做法。
浦和红钻的长期平衡还依赖青训与商业开发。埼玉2002体育场的主场氛围和庞大球迷基础,带来稳定门票与商品收入。若青训持续产出可出售资产,摊销压力会被内部造血稀释。商业赞助则与成绩和曝光挂钩,亚冠精英联赛表现越好,品牌价值越高。浦和红钻需让竞技与经营形成循环。
转会摊销处理折射浦和红钻的治理能力。它要求管理层在球探、教练、财务和商业之间建立共同语言。J联赛的可持续不能只靠老板注资,也要靠俱乐部自身造血。浦和红钻若能在争冠同时控制赤字,就能为日本J1联赛树立样板。反之,摊销失控会挤压未来引援,甚至影响准入资格。
往后几个转会窗,浦和红钻仍要面对同样选择:为即战力支付高额转会费,还是给年轻球员更多机会。摊销压力会随合同到期自然释放,但新援又会带来新成本。只要竞技成绩、球员出售和商业收入保持节奏,浦和红钻就有机会在奖杯与账本之间找到平衡。J1联赛的监管和球迷审视不会放松。